
تُشكل الخصوم أو الالتزامات المالية الركن الثاني في معادلة المركز المالي لأي منشأة تجارية. ولا تقتصر أهميتها على كونها أرقاماً تُسجل في الدفاتر، بل تعكس مدى اعتماد الشركة على الديون والتمويل الخارجي لتشغيل عملياتها وتوسيع نشاطها. إن فهم كيفية إدارة وتصنيف هذه الحسابات يمثل الفارق بين منشأة تتمتع بسيولة واضحة وقدرة على السداد، ومنشأة تعاني من تعثر مالي قد يهدد استمراريتها.
كلمة “الخصوم الثابتة” مصطلح دارج شائع ولكن الاسم النظامي المعتمد في التقارير المالية هو “الخصوم غير المتداولة” أو “الالتزامات طويلة الأجل”.
ما هي حسابات الخصوم وكيف تُستخدم في المحاسبة؟
تُعرَّف حسابات الخصوم (Liabilities Accounts) في المحاسبة المالية بأنها الالتزامات والتعهدات المالية الحالية على المنشأة والمستحقة لأطراف خارجية (مثل الموردين، البنوك، الجهات الحكومية، أو الموظفين)، وتكون ناتجة عن أحداث وعمليات تجارية تمت في الماضي.
تُستخدم حسابات الخصوم لتطبيق مبدأ المقابلة والأساس المحاسبي القائم على الاستحقاق؛ حيث تُسجَّل الالتزامات بمجرد نشوئها بصرف النظر عن الدفع النقدي الفعلي. تظهر هذه الحسابات في جانب الدائن ضمن الميزانية العمومية، وتعمل على توضيح مصادر التمويل التي استخدمتها المنشأة لامتلاك أصولها.
ما هي أنواع حسابات الخصوم في المحاسبة؟
تُصنّف الخصوم تنظيماً وفقاً لمعايير التقارير المالية الدولية (IFRS) والمعايير السعودية المعتمدة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA) بناءً على فترة استحقاقها إلى نوعين رئيسيين:
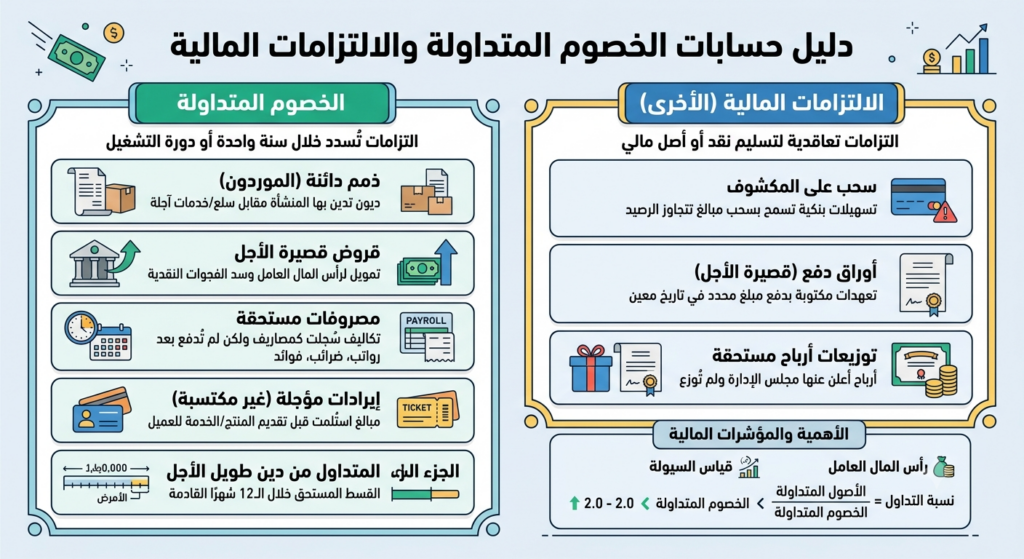
1. الخصوم المتداولة (Current Liabilities)
هي الالتزامات التي يتوجب على المنشأة تسويتها وسدادها خلال الدورة التشغيلية العادية للشركة أو خلال فترة زمنية لا تتجاوز 12 شهراً من تاريخ الميزانية. ومن أبرز أمثلتها:
-
حسابات الدائنين (الموردون): المبالغ المستحقة لموردي البضائع والخدمات على المكشوف.
-
أوراق الدفع قصيرة الأجل: الكمبيالات والسندات لأمر الواجبة السداد خلال عام.
-
المصروفات المستحقة: مثل الرواتب والأجور المستحقة، والإيجارات، والزيادات المستحقة للهيئات الضريبية والزكوية والتي لم تُدفع بعد.
-
الإيرادات غير المكتسبة (المقدمة): المبالغ المحصلة من العملاء قبل تقديم الخدمة أو تسليم السلعة.
2. الخصوم غير المتداولة / الخصوم الثابتة (Non-Current Liabilities)
مصطلح “الخصوم الثابتة” هو مصطلح مهني قديم استُبدل رسمياً بـ “الخصوم غير المتداولة” وفق معايير SOCPA وIFRS.
يُطلق عليها تاريخياً مصطلح “الخصوم الثابتة”، بينما تُسمى في المعايير المحاسبية الحديثة بـ “الخصوم غير المتداولة” أو “الالتزامات طويلة الأجل”. وهي الديون التي تستحق السداد بعد فترة تزيد عن عام كامل (أو بعد دورة تشغيلية أطول).
وتشمل:
-
القروض البنكية طويلة الأجل: التمويلات الحاصلة عليها الشركة لتوسيع خطوط الإنتاج أو شراء أصول.
-
السندات والصكوك الماليّة: أدوات الدين التي تصدرها الشركات للجمهور أو المستثمرين.
-
مخصص مكافأة نهاية الخدمة: الالتزامات المستقبلية المترتبة على الشركة تجاه موظفيها وفق نظام العمل.
مقارنة تفصيلية بين الخصوم المتداولة والخصوم طويلة الأجل
أفضل الممارسات لإدارة الخصوم المتداولة بفعالية
لتجنب أزمات السيولة والتعثر، تعتمد الإدارات المالية المحترفة على الممارسات الاستراتيجية التالية:
-
مراقبة نسبة التداول (Current Ratio): الحفاظ على نسبة تتراوح عادةً بين 1.5 إلى 2 لتأكيد قدرة الأصول المتداولة على تغطية الخصوم المتداولة.
-
مراجعة أعمار الديون (Payable Aging Analysis): تنظيم جدول سداد الموردين للاستفادة من فترات الائتمان وحسم السداد التعجيلي دون الإضرار بسمعة الشركة.
-
إدارة رأس المال العامل (Working Capital Management): تحقيق التوازن بين تحصيل الحسابات المدينة وسداد الخصوم المتداولة لضمان عدم وجود عجز نقدي مفاجئ.
-
التفاوض على شروط الائتمان: إعادة جدولة الالتزامات قصيرة الأجل وتحويل جزء منها إلى التزامات متوسطة الأجل عند انخفاض التدفقات النقدية.
تأثير الخصوم طويلة الأجل على تقييم الأعمال التجارية
تؤثر الخصوم غير المتداولة بشكل مباشر على النظرة الاستثمارية وتقييم الشركات عند صفقات الاندماج والاستحواذ أو طلب التمويل البنكي:
-
نسبة الديون إلى حقوق الملكية (Debt-to-Equity Ratio): الارتفاع المفرط في هذه النسبة يشير إلى الاعتماد الكثيف على الرافعة المالية، مما يرفع درجة المخاطرة الائتمانية وينعكس بزيادة تكلفة التمويل.
-
معدل تغطية الفوائد (Interest Coverage Ratio): يعبر عن قدرة الأرباح التشغيلية على خدمة فوائد وأرباح الديون طويلة الأجل.
-
القيمة العدالة للشركة: انخفاض صافي قيمة الأصول الملموسة بسبب تراكم الالتزامات طويلة الأجل يؤدي إلى خفض تقييم السعر العادل للشركة أمام المستثمرين.
كيفية تسجيل حسابات الخصوم في النظام المحاسبي الإلكتروني؟

تتم عملية إدخال وتسجيل الخصوم آلياً عبر برامج المحاسبة الحديثة لضمان الدقة وفق الدورة المحاسبية الآتية:
-
إنشاء الحساب في دليل الحسابات (Chart of Accounts): يُدرج الحساب تحت شجرة الحسابات الأساسية في قسم “الالتزامات” (رمز الحساب تبدأ فئته بالرقم 2 عادةً)، وتتفرع منه الحسابات الفرعية (مثل دائنو الموردين، مخصص الزكاة، الموظفون).
-
إصدار القيد المحاسبي:
-
عند نشوء الالتزام: يُجعل الحساب المتأثر (مثل أصل أو مصروف) مديناً، ويُجعل حساب الخصم دائناً.
-
عند السداد: يُجعل حساب الخصم مديناً (لتخفيضه)، ويُجعل حساب النقدية أو البنك دائناً.
-
-
ربط الحسابات بأوامر الشراء وفواتير الموردين: حيث يقوم النظام آلياً بتحديث حساب الخصم فور اعتماد الفاتورة الضريبية.
كيفية إعداد تقرير حسابات الخصوم باستخدام برنامج محاسبي؟
تستخرج الإدارة المالية تقارير الخصوم بضغطة زر عبر النظم الإلكترونية باتباع الآتي:
-
تحديد الفترة المالية المستهدفة في شاشة التقارير المالية.
-
تطبيق الفلاتر المطلوبة (عرض الخصوم المتداولة فقط، أو تقرير أعمار دائنين محدد).
-
يقوم البرنامج بتجميع قيد الاستحقاق وقيد السداد وعرض “الرصيد المتبقي” لكل دائن ومصروف مستحق مع تقرير تفصيلي بالاستحقاقات القادمة.
البرامج المحاسبية المتكاملة لإدارة الخصوم المالية للشركات السعودية
مع تطبيق متطلبات الفوترة الإلكترونية ونظام الزكاة وضريبة القيمة المضافة من قبل هيئة الزكاة والضريبة والجمارك (ZATCA)، تبحث المؤسسات دائماً عن أفضل البرامج المحاسبية لإدارة حسابات الخصوم في الشركات السعودية.
تتميز البرامج المتكاملة (مثل أنظمة الـ ERP الرقمية) بتقديم حلول متخصصة تشمل:
-
إدارة الالتزامات الضريبية والزكوية آلياً وإصدار إقراراتها.
-
ربط أعمار الديون بالتنبيهات الآلية لتجنب الغرامات أو تأخير السداد.
-
مطابقة كشوفات حسابات الموردين الإلكترونية بدقة.
الخدمات المحاسبية والمكاتب الاستشارية المتخصصة في إدارة التزامات الشركات
تستدعي معالجة الخصوم المعقدة استشارة خبراء معتمدين لتفادي التقييمات التقديرية أو الاختلالات المالية. تتنوع الخدمات المحاسبية التي تقدم حلولاً متخصصة لحسابات الخصوم لتشمل:
-
إعادة هيكلة الديون وحوكمة الالتزامات المالية.
-
إعداد دراسات التدفق النقدي وجدولة سداد الخصوم المتداولة.
-
التدقيق الخارجي والمراجعة للتحقق من عدم وجود التزامات خفية أو محتملة.
تُعد الاستعانة بـ مكاتب استشارية متخصصة في إدارة التزامات الشركات أداة حماية للمنشأة لضمان الامتثال التام لمعايير SOCPA وZATCA. وفي هذا الإطار، يقدم مكتب كشوف حلولاً محاسبية واستشارية متكاملة تساعد المنشآت على هيكلة التزاماتها المالية بدقة وبناء استراتيجيات سداد آمنة. للتواصل مع مستشارينا الماليين، يمكنك الاتصال على: 540759161 (966+).
المعالجة الزكوية والضريبية لحسابات الخصوم لدى ZATCA
تُشكل الخصوم عنصراً جوهرياً عند حساب الوعاء الزكوي للمنشآت في المملكة العربية السعودية وفق اللائحة التنفيذية الصادرة عن هيئة الزكاة والضريبة والجمارك:
-
الخصوم غير المتداولة (طويلة الأجل): تُعد من مصادر التمويل الدائمة، وتُضاف إلى الوعاء الزكوي بشرط أن تكون قد مولت أصولاً محسومة (مثل الأصول الثابتة)، أو ألا تتجاوز قيمتها الأصول المحسومة المترتبة عليها.
-
الخصوم المتداولة (قصيرة الأجل): كأصل عام، لا تُعد الخصوم المتداولة (مثل الموردين والمصروفات المستحقة) من مصادر التمويل الدائمة وبالتالي لا تُضاف إلى الوعاء الزكوي، ولا يُسمح بحسمها من الأصول إلا في حالات محددة تنص عليها اللائحة التنفيذية لضمان عدم ازدواج الحسم.
-
مخصص مكافأة نهاية الخدمة والمخصصات الأخرى: تُعد المخصصات حسماً غير مقبول زكوباً وتُضاف للوعاء الزكوي ما لم تكن التزامات فعلية سُددت خلال السنة المالية.
القيود المحاسبية التطبيقية لحسابات الخصوم
لتوضيح المعالجة المالية لعمليات الخصوم في الدفاتر، ندرج القيود المحاسبية الأساسية لنشوء وسداد الالتزامات:
1. قيد إثبات شراء بضاعة على المكشوف (خصوم متداولة)
-
من حـ/ المشتريات / المخزون (مدين)
-
إلى حـ/ الدائنين – المورد (دائن)
2. قيد إثبات استحقاق مصروف الرواتب في نهاية الشهر
-
من حـ/ مصروف الرواتب والأجور (مدين)
-
إلى حـ/ المصروفات المستحقة – رواتب وأجور (دائن)
3. قيد الحصول على قرض بنكي طويل الأجل (خصوم غير متداولة)
-
من حـ/ البنك / النقدية (مدين)
-
إلى حـ/ قروض بنكية طويلة الأجل (دائن)
4. قيد سداد الالتزام المستحق
-
من حـ/ الدائنين / الخصم المختص (مدين)
-
إلى حـ/ البنك / النقدية (دائن)
التزامات عقود الإيجار وفق المعيار الدولي للتقرير المالي IFRS 16
فرض تطبيق المعيار الدولي IFRS 16 على الشركات إثبات عقود الإيجار تشغيلية كانت أم تمويلية ضمن الميزانية العمومية، مما نتج عنه ظهور التزام جديد يُعرف بـ “التزامات عقود الإيجار”:
-
التصنيف في الميزانية: يُفصل الالتزام إلى جزء متداول (الأقساط المستحقة خلال 12 شهراً قادمة) وجزء غير متداول (باقي أصل القيمة الحالية للأقساط المستقبلية).
-
الأثر المالي: يرفع المعيار من حجم الخصوم الإجمالية في القوائم المالية، مما يتطلب إفصاحاً دقيقاً لتوضيح القيمة الحالية لالتزامات الإيجار وتجنب التأثير السلبي على نسب الملاءة المالية أمام البنوك.
النسب والمؤشرات المالية المتقدمة لتحليل الخصوم
-
نسبة السريع (Quick Ratio): تُحسب بالمعادلة: (الأصول المتداولة – المخزون) / الخصوم المتداولة. تقيس قدرة الشركة على سداد التزاماتها قصيرة الأجل فوراً دون الحاجة لبيع المخزون.
-
نسبة تغطية خدمة الدين (DSCR): تُحسب بتقسيم صافي أرباح التشغيل على إجمالي خدمة الدين (أصل القرض + الفوائد). تعتمد عليها البنوك السعودية في قياس القدرة على سداد الخصوم طويلة الأجل.
-
نسبة الخصوم إلى إجمالي الأصول (Debt Ratio): تُحسب بتقسيم إجمالي الخصوم على إجمالي الأصول، وتوضح نسبة الأصول التابعة للمنشأة والممولة من خلال الديون والتزامات الغير.
خامساً: الأسئلة الشائعة (FAQs)
ما الفرق بين الخصوم والشرط المحتمل (الالتزام المحتمل)؟
الخصوم هي التزامات مؤكدة الحدوث ومقدارها معلوماً أو يمكن تقديره بدرجة عالية من الدقة، وتُسجل مباشرة في الميزانية. أما الالتزام المحتمل فهو التزام يتوقف وجوده على حدث مستقبلي غير مؤكد (مثل قضية قانونية منظورة)، ولا يُسجل كقيد في الميزانية بل يُكشف عنه في الإيضاحات المتممة للقوائم المالية.
هل تعتبر حقوق الملكية من ضمن حسابات الخصوم؟
لا، رغم أن كلاهما يمثل التزامات على المنشأة، إلا أن الخصوم هي ديون ملزمة السداد لأطراف خارجية (دائنين)، بينما حقوق الملكية تعبر عن القيمة المتبقية لأصحاب المنشأة (المساهمين) بعد سداد جميع الخصوم.
ماذا يحدث إذا تجاوزت الخصوم المتداولة إجمالي الأصول المتداولة؟
إذا أصبحت الخصوم المتداولة أكبر من الأصول المتداولة، يُصبح رأس المال العامل بالسالب ()، وهو مؤشر خطر يدل على وجود أزمة سيولة وشيكة وقصور في القدرة على سداد التزامات الشركة قصيرة الأجل.
هل المصروف المستحق يعد من الخصوم أم المصروفات؟
المصروف المستحق هو التزام مالي يُصنف ضمن الخصوم المتداولة في الميزانية العمومية، لأنه يمثل عبئاً مالياً يخص الفترة الحالية ولم يقم المشروع بدفعه نقدياً حتى تاريخ إقفال الحسابات.
هل تختلف الخصوم عن الدائنين؟
نعم، الخصوم هي المظلة الكبرى وتضم جميع أشكال الالتزامات المالية على المنشأة (قروض، مخصصات، مصروفات مستحقة)، بينما حساب “الدائنون” أو “الموردون” هو حساب فرعي محدد يندرج تحت الخصوم المتداولة ويمثل المبالغ المستحقة لموردي البضائع والخدمات فقط.
كيف يؤثر إعادة تصنيف الخصوم على الميزانية العمومية؟
عند اقتراب موعد استحقاق جزء من القروض طويلة الأجل ليكون سداده خلال 12 شهراً القادمة، يجب نقل هذا الجزء المحاسبي من “الخصوم غير المتداولة” إلى “الخصوم المتداولة” تحت بند (الجزء الجاري من القروض طويلة الأجل)، لضمان الشفافية وعرض الالتزامات الوشيكة بدقة.
ما الفرق بين الخصوم والمخصصات والمصروفات المستحقة؟
الخصوم تعبر عن ديون مؤكدة ومحددة القيمة. المصروف المستحق هو مصروف تحقق ولم يُدفع بعد وقيمته معروفة يقيناً. أما المخصص فهو التزام مؤكد الحدوث ولكن قيمته أو توقيت سداده يخضع للتخمين والتقدير المحاسبي الدقيق (مثل مخصص القضايا أو مخصص مكافأة نهاية الخدمة).
كيف تساعد الاستشارات المحاسبية في إدارة الخصوم والحد من أخطائها؟
تضمن الاستشارات المحاسبية مراجعة وتصنيف الخصوم وفق المعايير السعودية SOCPA، وضبط المعالجة الزكوية لدى ZATCA لمنع فرض فروقات زكوية، فضلاً عن بناء خطة تحصيل وسداد تحمي رأس المال العامل. يقدم فريق مكتب كشوف استشارات متخصصة لهيكلة الالتزامات وإدارة الديون باحترافية، ويمكنكم التواصل المباشر مع الخبراء عبر الرقم: 540759161 (966+)