
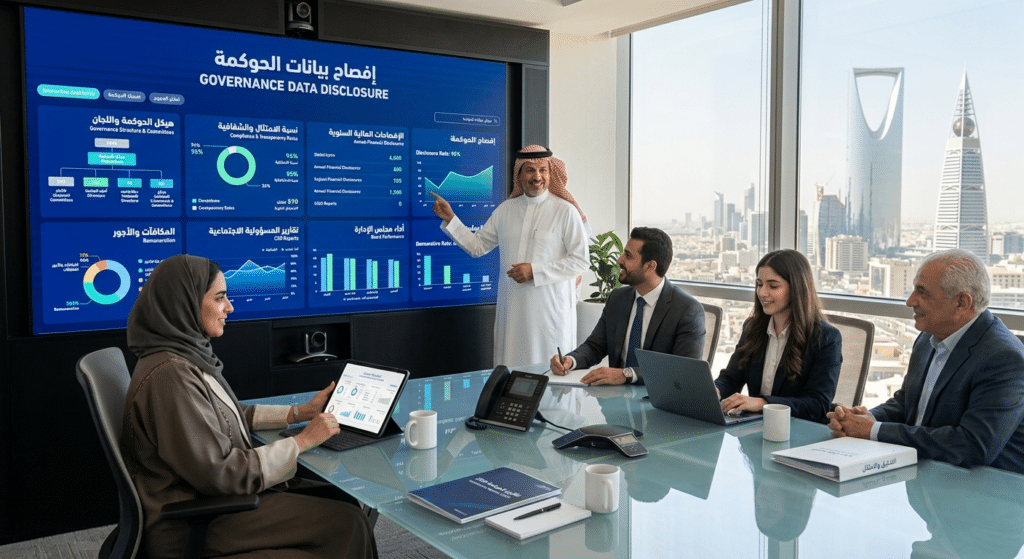
يعاني الكثير من رواد الأعمال والمديرين التنفيذيين من خلط المفاهيم بين التقارير المالية الدورية والتقارير التنظيمية غير المالية. تهدف هذه المادة المهنية الشاملة إلى تأصيل مفهوم افصاح بيانات الحوكمة، واستعراض متطلباته القانونية، مع تقديم دليل استرشادي حول كيفية صياغة واستخدام نموذج افصاح بيانات الحوكمة لضمان الامتثال التام وتجنب العقوبات النظامية.
ما هو افصاح الحوكمة وما هي غاياته الاستراتيجية؟
يمكن تعريف افصاح الحوكمة بأنه الإجراء النظامي الذي تقوم الشركات بموجبه بنشر كافة المعلومات والبيانات الجوهرية المتعلقة بهياكلها الإدارية، وسياسات الرقابة الداخلية، وعمليات اتخاذ القرار، ومستوى التزامها باللوائح والقوانين. لا تقتصر هذه العملية على سرد الأرقام، بل تمتد لتشمل توضيح العلاقات بين مجلس الإدارة، الإدارة التنفيذية، والمساهمين.
وتتمثل الغايات الاستراتيجية لتطبيق الإفصاح المنظم في المحاور التالية:
-
تقليص فجوة المعلومات: يضمن الإفصاح حصول كافة الأطراف ذات العلاقة على معلومات متماثلة ودقيقة وفي التوقيت المناسب، مما يمنع استغلال المعلومات الداخلية أو تسريبها.
-
رفع الكفاءة التشغيلية: إلزام الإدارة بالإفصاح يفرض عليها مراجعة دورية للقرارات ومقارنتها بالسياسات المعتمدة، مما يقلل من احتمالية حدوث انحرافات مالية أو إدارية.
-
جذب الاستثمارات وتخفيض تكلفة التمويل: تبدي المؤسسات التمويلية وصناديق رأس المال الجريء مرونة أعلى في تمويل الشركات التي تمتلك سجلاً نظيفاً وهيكلاً واضحاً في إفصاحاتها، باعتبارها منشآت منخفضة المخاطر.
اليك الدليل الارشادي لتعبئة نموذج التقييم الذاتي
أنواع الحوكمة وتطبيقاتها في المنشآت السعودية
لا تقتصر الحوكمة على الإطار الإداري المالي فحسب، بل تنقسم إلى عدة أنواع تتكامل لضمان استدامة الكيان التجاري:
-
حوكمة الشركات (Corporate Governance): وهي الإطار الأكثر شيوعاً، ويحدد طبيعة العلاقة بين مجلس الإدارة، الإدارة التنفيذية، والمساهمين، وضوابط الإفصاح والشفافية لحماية حقوق الملكية.
-
حوكمة تقنية المعلومات (IT Governance): تركز على إدارة المخاطر الرقمية وضمان توافق البنية التحتية التقنية مع الأهداف الاستراتيجية للمنشأة، وتطبيقاتها إلزامية وفق الضوابط الأساسية للأمن السيبراني الصادرة عن الهيئة الوطنية للأمن السيبراني (NCA).
-
الحوكمة البيئية والاجتماعية وحوكمة الشركات (ESG Governance): تعنى بقياس أثر عمليات الشركة على البيئة والمجتمع ومدى التزامها بمعايير الاستدامة، وهو توجه متزايد للشركات السعودية الراغبة في جذب الاستثمارات الأجنبية ضمن رؤية 2030.
-
الحوكمة المؤسسية في القطاع العام والقطاع غير الربحي: وتستهدف حوكمة العمليات الإدارية والمالية في الكيانات الحكومية والجمعيات الأهلية لضمان كفاءة الإنفاق والنزاهة.
المحددات القانونية لعملية افصاح بيانات الحوكمة
تخضع عملية افصاح بيانات الحوكمة إلى رقابة صارمة، حيث تحدد اللوائح التنفيذية الصادرة عن الجهات المشرفة مواعيد وقوالب محددة يجب الالتزام بها. تختلف هذه المحددات نسبياً بين الشركات المساهمة المدرجة في الأسواق المالية والشركات المغلقة أو ذات المسؤولية المحدودة، إلا أن هناك خطوطاً عريضة تشترك فيها كافة الكيانات التجارية لضمان سلامة تقاريرها.
1. تكوين مجلس الإدارة واللجان المنبثقة
يجب أن يتضمن الإفصاح بياناً تفصيلياً بأسماء أعضاء مجلس الإدارة، وتصنيفهم (عضو تنفيذي، عضو غير تنفيذي، عضو مستقل)، بالإضافة إلى مؤهلاتهم وخبراتهم المهنية السابقة. كما يشترط النظام الإفصاح عن اللجان المنبثقة عن المجلس مثل لجنة المراجعة، لجنة الترشيحات والمكافآت، ولجنة المخاطر، مع توضيح عدد اجتماعاتها ونسب حضور الأعضاء.
2. سياسة المكافآت والمزايا المالية
تعتبر الشفافية في عرض المكافآت والمزايا الممنوحة لأعضاء مجلس الإدارة وكبار التنفيذيين (مثل المدير التنفيذي والمدير المالي) من أكثر النقاط التي تدقق عليها الجهات الرقابية. يجب توضيح العلاقة بين المكافآت الممنوحة وأداء الشركة طويل الأجل لضمان عدم وجود تضارب في المصالح.
3. المعاملات مع الأطراف ذات العلاقة
يتعين على المنشأة الإفصاح عن أي عقود أو تعاملات تجارية يكون لأحد أعضاء مجلس الإدارة أو كبار التنفيذيين أو كبار المساهمين مصلحة مباشرة أو غير مباشرة فيها. يشمل ذلك توضيح طبيعة التعامل، حجم المبالغ المالية، وتأكيد أن هذه التعاملات تمت وفقاً لشروط السوق العادلة والتنافسية السائدة وبدون أي تفضيلات نظامية.
الفرق في متطلبات افصاح بيانات الحوكمة حسب نوع الشركة

تختلف حدة وإلزامية افصاح بيانات الحوكمة بحسب الشكلي القانوني للمنشأة في النظام السعودي:
| نوع الشركة | الجهة المشرفة | الموعد النهائي للإفصاح | طبيعة نموذج افصاح بيانات الحوكمة |
| الشركات المساهمة المدرجة | هيئة السوق المالية (CMA) | خلال 90 يوماً من نهاية السنة المالية | إلزامي ونشر علني شامل عبر موقع تداول والتقرير السنوي |
| الشركات المساهمة المغلقة | وزارة التجارة | خلال 6 أشهر (مع الجمعية العامة) | إلزامي ويتم رفع مخرجاته عبر منصة قوائم مع القوائم المالية |
| الشركات ذات المسؤولية المحدودة | وزارة التجارة | عند اعتماد القوائم المالية السنوية | استرشادي ومطلوب عند طلب التمويل أو التقييم الاستثماري |
العناصر الجوهرية الواجب تضمينها في نموذج افصاح بيانات الحوكمة
عند إعداد نموذج افصاح بيانات الحوكمة المعتمد داخل منشأتك، يجب التأكد من استيفاء الجداول والبيانات التالية لضمان القبول لدى مراجعي الحسابات والجهات التنظيمية:
-
جدول استقلالية وتصنيف الأعضاء: تفصيل دقيق يبين صفة كل عضو في مجلس الإدارة (تنفيذي، غير تنفيذي، مستقل) للتأكد من عدم اختلال نسبة الأعضاء المستقلين.
-
سجل السيرة الذاتية والخبرات: ملخص لمؤهلات الأعضاء والخبرات السابقة والمهام الحالية في شركات أخرى.
-
محضر حضور اجتماعات اللجان: حصر عدد الاجتماعات المنعقدة لكل لجنة (لجنة المراجعة، لجنة الترشيحات والمكافآت) وأسماء الحاضرين والغائبين.
-
مصفوفة الإفصاح عن المخاطر: بيان تشغيلي يحدد المخاطر الرئيسية التي تعرضت لها المنشأة خلال العام وكيفية التعامل معها عبر أنظمة الرقابة الداخلية.
-
إقرار التعاملات التجارية: كشف بالتعاملات والمقاولات التي تمت مع أطراف ذات علاقة مع إثبات عدم منحهم أي شروط تفضيلية عن السوق.
خطوات تقديم وإيداع إفصاح الحوكمة عبر المنصات الرسمية
لتجنب التعثر الفني أثناء إيداع التقارير، يوصى باتباع الخطوات التالية:
-
إعداد تقرير مجلس الإدارة ووثيقة افصاح الحوكمة وتدقيقها من قبل لجنة المراجعة.
-
عرض التقرير على الجمعية العامة للشركاء أو المساهمين للاعتماد.
-
الدخول إلى منصة قوائم الإلكترونية التابعة لوزارة التجارة.
-
رفع القوائم المالية المدققة مدمجاً بها تقرير الحوكمة والإفصاحات غير المالية.
-
متابعة حالة الطلب حتى صدور الشهادة المعتمدة لضمان التوافق مع متطلبات الأنظمة السعودية.
تشريح نموذج افصاح بيانات الحوكمة المعتمد
لتسهيل أعمال المراجعة والتدقيق، تعتمد الإدارات القانونية والمالية على نموذج افصاح بيانات الحوكمة كأداة هيكلية موحدة تجمع البيانات المشتتة وتضعها في سياق تنظيمي يسهل قراءته وتحليله من قبل مراجعي الحسابات والجهات الحكومية. ينقسم النموذج المثالي إلى أقسام مترابطة تغطي كافة الأنشطة غير المالية للمنشأة.
الهيكل التنفيذي لأقسام النموذج:
-
القسم الأول: مقدمة الامتثال: يتضمن هذا القسم إقراراً صريحاً من مجلس الإدارة بمسؤوليته الكاملة عن إعداد التقرير، ويوضح ما إذا كانت الشركة قد طبقت كافة أحكام لائحة الحوكمة، مع ذكر الأسباب الفنية والقانونية في حال عدم تطبيق أي بند (مبدأ الالتزام أو شرح أسباب عدم الالتزام).
-
القسم الثاني: حوكمة المخاطر والرقابة الداخلية: يشمل هذا الجزء تقييماً شاملاً لفعالية إجراءات الرقابة الداخلية بالشركة، ونتائج الفحص الدوري الذي أجرته لجنة المراجعة، إلى جانب تفصيل المخاطر الجوهرية التي تواجه المنشأة (مخاطر السوق، مخاطر السيولة، المخاطر التشغيلية) والخطط الموضوعة للتعامل معها.
-
القسم الثالث: حقوق المساهمين وتيسير التواصل: يركز على الآليات المتبعة لتمكين المساهمين من ممارسة حقوقهم النظامية، بما في ذلك التصويت الإلكتروني في الجمعيات العامة، والحصول على الأرباح الموزعة، وقنوات الاتصال المباشرة المتاحة للاستفسارات.
الأخطاء الشائعة في إفصاحات الشركات وكيفية تجنبها
أظهرت الممارسات العملية وعمليات التدقيق على تقارير الحوكمة وقوع العديد من المنشآت في أخطاء متكررة تؤدي إلى رفض إيداع القوائم والتقارير عبر المنصات الرسمية مثل منصة قوائم، أو تعرضها لمخالفات مباشرة من قبل هيئة الزكاة والضريبة والجمارك والجهات ذات الصلة.
هيئة الزكاة تختص بالإقرارات الضريبية والزكوية والفوترة، بينما الجهات المختصة بمخالفات افصاح بيانات الحوكمة هي وزارة التجارة (للشركات غير المدرجة) وهيئة السوق المالية (للشركات المدرجة).
-
الإفصاح الإنشائي المبهم: تلجأ بعض الشركات إلى استخدام عبارات عامة وفضفاضة في تقاريرها دون تقديم بيانات رقمية أو وقائع محددة، وهو ما ترفضه خوارزميات التدقيق الحديثة وأنظمة الذكاء الاصطناعي الرقابية التي تتطلب نسباً وأرقاماً وجداول واضحة.
-
إغفال تحديث بيانات اللجان: تقع بعض الإدارات في فخ تكرار محتوى تقرير السنة السابقة دون تحديث التغييرات التي طرأت على تكوين اللجان أو نسب حضور الأعضاء، مما يعد تضليلاً للمساهمين والجهات التنظيمية.
-
عدم الربط بين الأداء المالي والحوكمة: يجب أن يوضح التقرير كيف ساهمت سياسات الحوكمة والرقابة الداخلية في حماية أصول الشركة ومنع الهدر المالي، والربط المباشر بين مخرجات نظام الـ ERP وصحة البيانات الواردة في نموذج الإفصاح.
أسئلة شائعة حول حوكمة الشركات وإفصاح البيانات (FAQ)
متى يجب على الشركات تقديم ونشر تقرير افصاح الحوكمة السنوي؟
للشركات المساهمة المدرجة، تفرض هيئة السوق المالية تقديم التقرير السنوي والحوكمة خلال 90 يوماً (3 أشهر) فقط من نهاية السنة المالية.
أما مهلة الـ 6 أشهر فهي مخصصة لعقد الجمعية العامة وإيداع القوائم في منصة قوائم للشركات غير المدرجة وفق نظام الشركات الجديد , يجب إعداد تقرير الحوكمة السنوي وإيداعه جنباً إلى جنب مع القوائم المالية المدققة خلال الفترات النظامية المحددة، والتي تعادل 6 أشهر كحد أقصى من تاريخ انتهاء السنة المالية للمنشأة عبر منصة قوائم التابعة لوزارة التجارة، وخلال الفترات المقررة من هيئة السوق المالية للشركات المدرجة.
هل الشركات المغلقة والمؤسسات الفردية ملزمة بتطبيق افصاح الحوكمة؟
الشركات المساهمة المغلقة ملزمة نظاماً بتطبيق لوائح الحوكمة وإعداد التقارير الخاصة بها وفقاً لنظام الشركات الجديد لتنظيم علاقة الشركاء والمستثمرين. أما المؤسسات الفردية فلا تلتزم باللوائح المعقدة الخاصة بالشركات المساهمة، لكنها تحتاج إلى تطبيق مبادئ الحوكمة الأساسية لتنظيم الدفاتر وتسهيل التعامل مع البنوك والجهات الضريبية.
ما هو الفرق بين الإفصاح المالي والإفصاح غير المالي في الحوكمة؟
الإفصاح المالي يركز على الأرقام الحسابية، الميزانيات، قوائم الدخل، والتدفقات النقدية الناتجة عن العمليات التشغيلية. أما الإفصاح غير المالي (افصاح الحوكمة) فيركز على البيئة التشغيلية والقانونية التي أنتجت هذه الأرقام، مثل هيكل الملكية، مكافآت الإدارة، سياسات إدارة المخاطر، والامتثال للأنظمة واللوائح الحكومية.
كيف يؤثر نموذج افصاح بيانات الحوكمة على تقييم الشركة أمام المستثمرين؟
يعتبر النموذج بمثابة شهادة جودة إدارية للشركة. عندما يرى المستثمر نموذجاً منظماً يغطي كافة جوانب الامتثال، يدرك فوراً أن المنشأة تدار باحترافية عالية وأن نسب المخاطر والفساد الإداري أو المالي فيها تكاد تكون منعدمة، مما يرفع من القيمة السوقية التقديرية للكيان التجاري عند جولات التمويل أو الاستحواذ.
ما هي العقوبات المترتبة على عدم تقديم افصاح بيانات الحوكمة في المواعيد المحددة؟
تتدرج العقوبات بحسب نوع الشركة؛ بالنسبة للشركات المدرجة، تفرض هيئة السوق المالية غرامات مالية قد تصل إلى مئات الآلاف من الريالات مع تعليق تداول الأسهم. أما الشركات غير المدرجة فتواجه تأخير في الحصول على الشهادات التجارية وتوقف خدمات إيداع القوائم لدى وزارة التجارة.
هل تعتمد البنوك السعودية نموذج افصاح بيانات الحوكمة عند التمويل؟
نعم، تشترط البنوك ومؤسسات التمويل وجود إفصاحات حوكمة مكتملة وتقرير مجلس إدارة شفاف كجزء من عملية الفحص الائتماني لتحديد حجم المخاطر ومعدلات الفائدة على القروض.
ما الفرق بين لائحة الحوكمة الاسترشادية واللائحة الإلزامية؟
اللائحة الإلزامية تحتوي على مواد ينبغي على المنشأة تطبيقها حرفياً وتتعرض للمخالفة عند عدم الالتزام. أما اللائحة الاسترشادية فتخضع لمبدأ “الالتزام أو الشرح”، حيث يتاح للشركة عدم تطبيق بند معين بشرط توضيح الأسباب الفنية والنظامية في تقرير الإفصاح السنوي.
كيف يمكن استيفاء متطلبات افصاح بيانات الحوكمة للشركات الناشئة؟
تستطيع الشركات الناشئة اعتماد نموذج حوكمة مبسط يركز على تنظيم صلاحيات التوقيع، الفصل بين الذمة المالية للمؤسسين والشركة، وتشكيل لجنة مراجعة مصغرة، مما يسهل عملية تقييم الشركة عند دخول مستثمرين جُدد.
إن صياغة إفصاحات الحوكمة وتعبئة التقارير التنظيمية السنوية تتطلب دقة متناهية وفهماً عميقاً بالقوانين التجارية والضريبية السائدة لتفادي الغرامات المالية الطائلة أو رفض القوائم من الجهات الرقابية. تفرغ أنت لتطوير أعمالك وتوسيع حصتك السوقية، ودع خبراء ومستشاري منصة كشوف يتولون المسؤولية القانونية والفنية الكاملة لحوكمة وإفصاح منشأتك.
لطلب مراجعة شاملة لملف الحوكمة الخاص بشركتك، أو للحصول على استشارة متخصصة لتجهيز وتعبئة التقارير والقوائم الختامية، تواصل مع مستشاري مكتب كشوف مباشرة عبر الرقم الموحد: 540759161 (966+).